Norēķinu bankas kartes: kādas tās mēdz būt un ar ko atšķiras
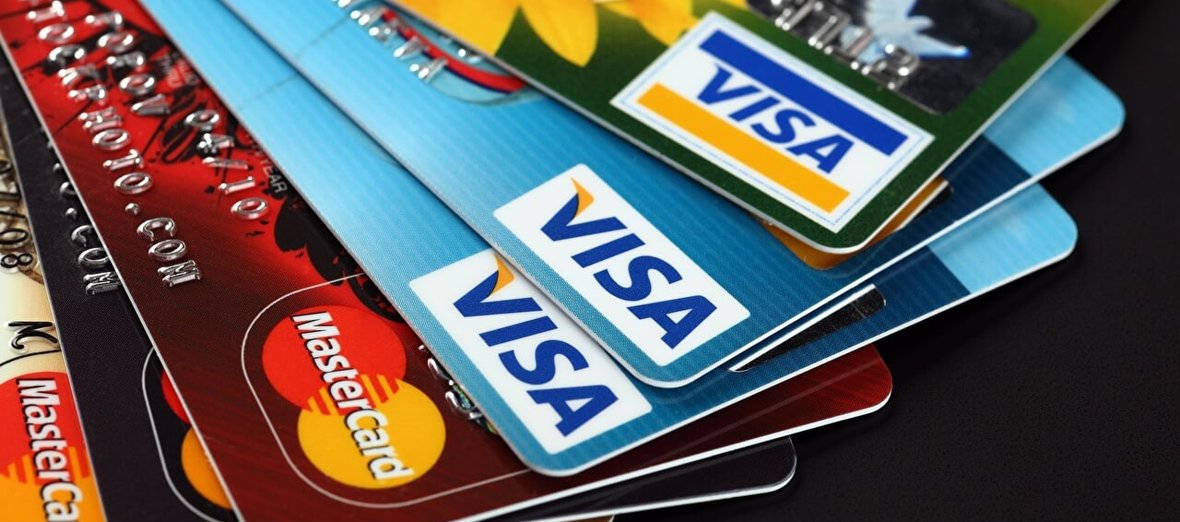
Mūsdienu finanšu pakalpojumu tirgus piedāvā 2 veida plastikāta kartes: kredītkarti un debetkarti
Ar pēdējo var norēķināties veikalos, noņemt skaidru naudu, apmaksāt pakalpojumus, veikt pārskaitījumus u.t.t. Ar kredītkarti bankas klients var veikt tieši tās pašas darbības, bet viņam rezervē būs papildus naudas summa bankas kredītlīdzekļu veidā. Tāpēc viņš vienmēr var cerēt uz ko vairāk, nekā šobrīd var atļauties.
Kredītkarte ir tāds pats kredītprodukts kā parastais kredīts. Par naudas izmantošanu ar kredītkarti aizņēmējam tiks uzrēķināti tādi paši gada procenti kā par parasta aizņēmuma izmantošanu.
Abas karšu kategorijas finanšu tirgū ieradās vienlaicīgi, tāpēc banku piedāvājumā tām ir vienādas tiesības. Ar laiku aizņēmēji sāka atteikties no kredītkartēm un aizvien vairāk pāriet uz debetkartēm. Ar ko tas ir saistīts? Pirmkārt, debetkartes noformēšana ir pilnīgi bez maksas, tā ir lētāka tehniskās apkopes ziņā, kā arī to var saņemt ikviens norēķinu kartes gribētājs, neatkarīgi to kā, kāds kredītreitings viņam piemīt.
Visbiežāk bankas karšu lietotājus interesē atšķirība starp VISA un MasterCard norēķinu sistēmām. Bet šīs norēķinu sistēmas gandrīz neatšķiras, jo abām ir milzīgs terminālu un bankomātu tīkls. Tomēr, ja strādājat ar PayPal, tad izmaksu iespējams veikt tikai uz VISA kartēm.
Ja augstākminētās norēķinu sistēmas salīdzina ar Maestro un American Express, tad atšķirība starp tām ir būtiska, jo bankomātu un terminālu tīkls būtiski atšķiras:
- Maestro – 7 miljoni.
- MasterCard – 25 miljoni.
- VISA – 12 miljoni.
Šāda statistika liecina par to, ka, dodoties ceļojumā ar Maestro vai VISA karti, jūs varēsiet saskārties ar būtiskiem ierobežojumiem, veicot maksājumus vai izņemot skaidru naudu. Tāpat neaizmirstiet faktu, ka Maestro un VISA norēķinu sistēmas piedāvā tikai debetkartes.
Debetkarte
Debetkarte ļauj apmaksāt jūsu pirkumus vai pakalpojumus kā stacionāros veikalos (iestādēs), tā arī internetā. Lai to izdarītu, summa apmaksai vispirms tiek rezervēta jūsu kontā, bet vēlāk tiek pārskaitīta uz kompānijas kontu, kurā esat iegādājies preces vai saņēmis pakalpojumu.
Debetkarte visbiežāk tiek piesaistīta klienta bankas kontam, kurā ienāk viņa ikmēneša ienākumi, piemēram, pensija. Tāpēc norēķināties ar debetkarti tās lietotājs varēs tik ilgi, kamēr bankas kontā nebeigsies klienta personīgie līdzekļi. Ja līdzekļu uz kartes vairāk nav, tad konts ir jāpildina ar skaidru naudu vai jāgaida, kamēr nākamā ienākumu summa tiks ieskaitīta klienta kontā. Debetkarte nepieļauj naudas aizņemšanos no bankas, tāpēc klientam ir jāpaļaujas tikai uz saviem spēkiem. Ja gribēsiet norēķināties ar debetkarti, uz kuras vairs nav līdzekļu, banka jūsu pieprasījumu noraidīs.
Ir dažādi debetkaršu, tāpat kā kredītkaršu piedāvājumi, tie var paredzēt noteiktu pakalpojumu klāstu, piemēram: atlaides par automašīnas novietošanu stāvvietā. Ar debetkarti ārvalstīs, tieši tāpat kā ar kredītkarti, jūs varat saskārties ar pēkšņām nepatīkamām situācijām, jo dažas valstis ir izstrādājušas savu debeta sistēmu, un tā var atšķirties no jūsējās (jūsu valsts). Šobrīd šo problēmu daļēji risina starptautiskais regulējums: tagad bankas kartēm ir jābūt vienādā izmērā un spējīgām apmaksāt pirkumus vai pakalpojumus ārpus savas valsts robežām.
Un vēl viena būtiska atšķirība starp debetkarti un kredītkarti: lai norēķinātos ar debetkarti iestādē, kurā veiksiet maksājumu, jābūt interneta savienojumam. Tas ir nepieciešams, lai norēķinu ierīce varētu pārskaitīt norādīto naudas summu no maksātāja bankas konta. Ar kredītkarti viss ir daudz vienkāršāk: iestāde noraksta naudu no jūsu kartes konta bez interneta pieslēguma, jo banka ir galvojusi par jūsu maksātspēju.
Kredītkarte
Ar kredītkarti tās īpašnieks var norēķināties stacionāros un interneta veikalos, kā arī izņemt skaidru naudu bankomātā. Lai izmantotu kredītkarti, banka, kas to izsniegusi, piešķir savam klientam kredītlimitu. Visbiežāk šo naudas summu nosaka klienta ikmēneša ienākumi un viņa kredītvēsture. Norēķināties ar kredītkarti aizņēmējs var katru mēnesi, bet viņam ir jāizpilda galvenais kartes izmantošanas nosacījums: jāveic ikmēneša minimālais maksājums uz kartes kontu par kredītlimita izmantošanu.
Procentu likme par aizņēmuma līdzekļu izmantošanu ar kredītkarti ir aptuveni 10-30% gadā. Šāds komisijas maksas apmērs ir izdevīgāks par ātrajiem kredītiem, bet, noformējot ilgtermiņa kredītu, jums tika piedāvāta daudz zemāka likme. Bez gada likmes kredītkarte paredz arī maksas apkalpošanu. Vidēji šī maksa svārstās no 1 līdz 10 eiro mēnesī vai no 10 līdz 400 eiro gadā.
Kredītkarte ir jāatmaksā savlaicīgi. Ikmēneša obligātais maksājums var būt 5-10% no izmantotās naudas summas. Nereti klientiem tiek atļauts atmaksāt kredītu uz kartes, izmantojot brīvu atmaksas grafiku, kas nozīmē, ka aizņēmējs pats nosaka naudas atgriešanas grafiku un ieskaita naudu savu iespēju robežās. Šajā gadījumā starp klientu un banku ir jānoslēdz kredītlīgums, kurā tiks norādīts precīzs kredīta pilnas atmaksas datums.
Starptautiskās ISO7810 normas nosaka, ka jebkuras bankas kartes izmēram ir jābūt 85,60 mm garumā, 53,98 mm platumā. Tāpat saskaņā ar standartu uz katras kartes ir jābūt visam, kas paredzēts maketā, ko nosaka šīs pašas normas. Šie standarti tika izstrādāti, lai jebkuras bankas klients varētu norēķināties ar savu karti vai noņemt no tās skaidru naudu visā pasaulē.
Šobrīd Latvijā ir pieejamas dažādu norēķinu sistēmu bankas kartes: VISA, MasterCard, American Express. Neatkarīgi no tā, kādu norēķinu sistēmu izmanto tā vai cita banka, visas jebkura kreditora kartes iedalās vairākās kategorijās, piemēram: Gold, Platinum, Professional. Kartes kategorija, kas būs pieejama konkrētam bankas klientam, būs atkarīga no viņa ienākumu līmeņa, precīzāk, no tīrās peļņas apmēra. Lai saņemtu visprestižāko bankas karti Latvijā, klienta ikmēneša ienākumiem jābūt ne mazākiem kā 3000 eiro (pēc visu nepieciešamo izdevumu nomaksas).
Dažādu banku un norēķinu sistēmu kredītkartes noteikti atšķirsies viena no otras ar individuāliem lojalitātes nosacījumiem, piemēram, bezmaksas apdrošināšana, atlaides, maksājot par precēm veikalā u.t.t. Lielākai daļai kredītkaršu ir atlaižu periods, kura laikā jūs varēsiet atdot aizņemto naudu, nemaksājot gada procentu likmi.
Pieteikuma forma
Aizpildiet anketu, un mūsu speciālists sazināsies ar jums, lai piedāvātu individuālus nosacījumus.
Citi jaunumi
-
Kredītbrīvdienas
Tāds jēdziens kā “kredītbrīvdienas” parasti nozīmē noteiktu laika periodu, kura laikā aizņēmējs, kas noformējis bankā ilgtermiņa kredītu, saņem tiesības pilnībā vai daļēji nemaksāt parādu par savām finansiālajām saistībām
Lasīt rakstu
-
Kredīts apmācībai autoskolā
Autovadītāja apliecības saņemšana nebūt nav tik lēts pasākums, ņemot vērā to, ka lielākā daļa, kas kārto tiesības – tie ir studenti vai jaunieši, kas vēl nav paspējuši finansiāli nostiprināties
Lasīt rakstu
-
Jauna auto iegāde kredītā
Auto līzings ir kļuvis par samērā populāru finansējuma veidu, ja jautājums skar auto iegādi
Lasīt rakstu